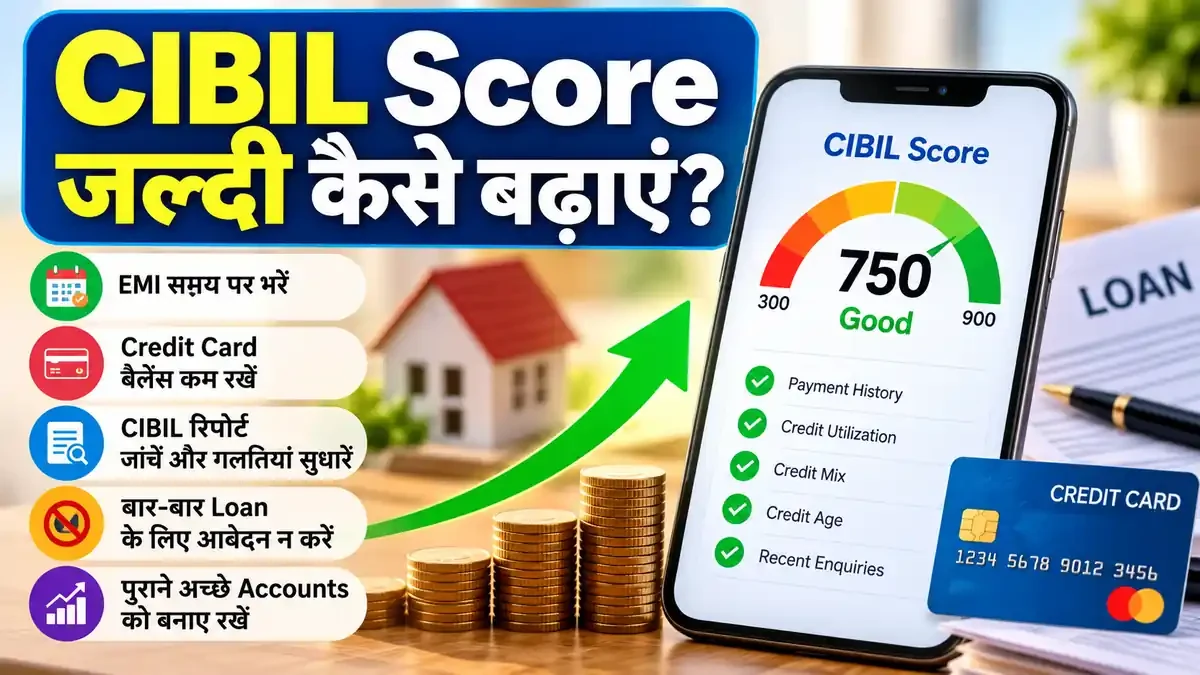
अगर आपका CIBIL Score कम है और आप जल्द ही होम लोन, पर्सनल लोन, कार लोन या क्रेडिट कार्ड के लिए आवेदन करना चाहते हैं, तो सबसे बड़ा सवाल यही होता है—CIBIL Score जल्दी कैसे बढ़ाएं?
CIBIL Score को रातों-रात बढ़ाने का कोई कानूनी या गारंटीड तरीका नहीं है। लेकिन कुछ सही financial habits अपनाकर आप अपने credit profile को मजबूत कर सकते हैं और समय के साथ CIBIL Score में सुधार ला सकते हैं।
TransUnion CIBIL के अनुसार CIBIL Score 300 से 900 के बीच तीन अंकों का score होता है। यह आपके credit history, loan और credit-card accounts तथा lender enquiries जैसी जानकारी पर आधारित होता है। आम तौर पर score जितना अधिक होता है, lenders के लिए आपकी credit profile उतनी बेहतर दिखाई देती है।
इस लेख में जानेंगे कि CIBIL Score जल्दी बढ़ाने के लिए क्या करें, कौन-सी गलतियां न करें और खराब CIBIL Score को सुधारने में कितना समय लग सकता है।
CIBIL Score कम क्यों हो जाता है?
CIBIL Score कई कारणों से कम हो सकता है। इनमें सबसे महत्वपूर्ण हैं:
- EMI या credit-card bill का देर से भुगतान
- Credit card limit का बहुत अधिक इस्तेमाल
- बार-बार loan या credit card के लिए आवेदन करना
- बहुत अधिक unsecured loans होना
- पुराने credit accounts को बिना आवश्यकता बंद करना
- CIBIL report में गलत जानकारी होना
- किसी co-signed या joint loan में दूसरे व्यक्ति द्वारा payment न करना
- Loan account में overdue या default दर्ज होना
इसलिए CIBIL Score सुधारने के लिए केवल एक कदम उठाना पर्याप्त नहीं है। आपको अपनी पूरी credit profile को व्यवस्थित करना होगा।
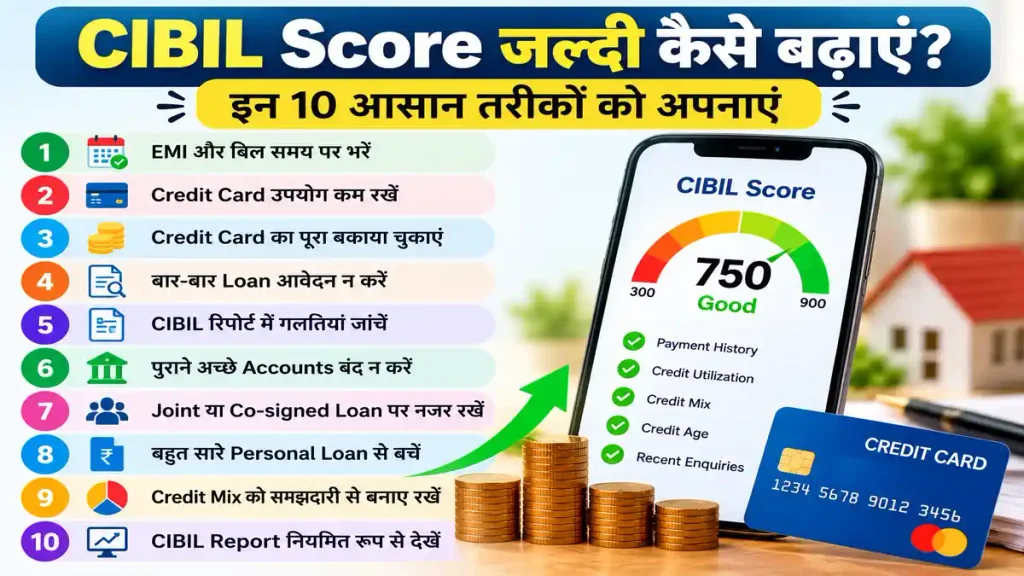
CIBIL Score जल्दी कैसे बढ़ाएं? 10 असरदार तरीके
1. EMI और credit-card bill समय पर भरें
CIBIL Score सुधारने का सबसे महत्वपूर्ण तरीका है कि आपकी EMI और credit-card payment कभी late न हो।
अगर आपके loan की EMI की तारीख 10 है, तो payment को 10 तारीख तक करने के बजाय 2–3 दिन पहले करना बेहतर है। इसी तरह credit-card का केवल minimum due भरने की आदत से बचें और संभव हो तो पूरा outstanding amount due date से पहले चुका दें।
Late payment आपकी credit history पर नकारात्मक प्रभाव डाल सकता है। इसलिए CIBIL Score सुधारने की शुरुआत हमेशा timely payment से करें।
2. Credit card utilization कम रखें
मान लीजिए आपके credit cards की कुल limit ₹2 लाख है और आप हर महीने ₹1.50 लाख का outstanding रखते हैं। इसका मतलब है कि आपकी available credit का बड़ा हिस्सा इस्तेमाल हो रहा है।
High credit utilization lenders को यह संकेत दे सकता है कि आप credit पर अधिक निर्भर हैं।
इसलिए संभव हो तो credit-card utilization को कम रखें। केवल card limit बढ़ाने के लिए अनावश्यक खर्च करना सही strategy नहीं है।
उदाहरण:
यदि credit limit = ₹1,00,000
और outstanding = ₹20,000
तो utilization = 20%
लेकिन यदि outstanding लगातार ₹80,000–₹90,000 रहता है, तो credit utilization काफी अधिक है।
ध्यान रखें कि CIBIL किसी एक fixed percentage को universal rule के रूप में निर्धारित नहीं करता; लक्ष्य यह होना चाहिए कि available credit का अनावश्यक रूप से बड़ा हिस्सा लगातार इस्तेमाल न हो।
3. Credit card का पूरा outstanding चुकाएं
Credit card पर केवल minimum amount due भरते रहने से आपका debt लंबे समय तक बना रह सकता है और interest भी बढ़ सकता है।
अगर आपके पास पैसा उपलब्ध है, तो credit-card का पूरा outstanding due date से पहले चुकाना बेहतर financial practice है।
विशेष रूप से यदि आपका CIBIL Score कम है और card utilization भी ज्यादा है, तो outstanding balance कम करना credit profile सुधारने की दिशा में महत्वपूर्ण कदम हो सकता है।
4. बार-बार नए loan के लिए आवेदन न करें
अगर आपका loan application reject हो गया है, तो तुरंत कई banks और NBFCs में लगातार applications करना सही तरीका नहीं है।
Loan या credit-card application पर lender आपके credit report को access कर सकता है और enquiry दर्ज हो सकती है। कम समय में बहुत सारी enquiries आपकी credit profile को प्रभावित कर सकती हैं।
इसलिए loan लेने से पहले eligibility और repayment capacity जांचें और केवल जरूरत होने पर ही application करें।
5. अपनी CIBIL Report में गलती जरूर जांचें
कई बार व्यक्ति का score इसलिए भी प्रभावित हो सकता है क्योंकि credit report में गलत जानकारी दर्ज हो गई है।
अपनी report में विशेष रूप से इन चीजों को जांचें:
- कोई ऐसा loan जो आपने लिया ही नहीं
- गलत outstanding amount
- गलत payment status
- बंद loan अभी भी active दिखाई देना
- गलत overdue amount
- ऐसी credit enquiry जिसे आपने authorize नहीं किया
- किसी दूसरे व्यक्ति का account आपकी report में दिखाई देना
यदि कोई जानकारी गलत है, तो संबंधित lender और CIBIL के dispute process के माध्यम से correction की मांग की जा सकती है।
6. पुराने अच्छे credit accounts को जल्दबाजी में बंद न करें
आपके पुराने credit accounts आपकी credit history की लंबाई में योगदान कर सकते हैं।
यदि कोई पुराना credit card अच्छी repayment history के साथ चल रहा है और उसके लिए आपको अनावश्यक शुल्क नहीं देना पड़ रहा है, तो केवल CIBIL Score बढ़ाने के लिए उसे तुरंत बंद करना आवश्यक नहीं है।
हालांकि, किसी card को केवल credit history के कारण बनाए रखना भी जरूरी नहीं है यदि उस पर भारी annual fee या अन्य financial burden हो। फैसला आपकी पूरी financial स्थिति देखकर करें।
7. Joint और co-signed loans पर नजर रखें
अगर आपने किसी व्यक्ति के साथ joint loan लिया है या किसी के loan में co-applicant/co-signer बने हैं, तो उस loan की repayment आपकी credit profile को भी प्रभावित कर सकती है।
यदि दूसरा व्यक्ति EMI समय पर नहीं भरता, तो उसका असर आपकी credit history पर भी पड़ सकता है।
इसलिए ऐसे accounts को नियमित रूप से monitor करें।
8. बहुत सारे unsecured loans लेने से बचें
Personal loan और credit card जैसे unsecured credit products आपकी credit profile का हिस्सा होते हैं।
यदि किसी व्यक्ति पर एक साथ कई personal loans और बड़े credit-card balances हैं, तो उसकी overall debt burden बढ़ सकती है।
इसलिए CIBIL Score सुधारने के लिए केवल नया loan लेकर पुराने loan को manage करने की आदत से बचना चाहिए। पहले existing debt को व्यवस्थित करना अधिक महत्वपूर्ण है।
9. Credit mix को समझदारी से बनाए रखें
CIBIL के अनुसार credit mix भी score को प्रभावित करने वाले factors में शामिल है।
Secured credit जैसे home loan या auto loan और unsecured credit जैसे personal loan या credit card अलग प्रकार के credit होते हैं।
लेकिन इसका मतलब यह नहीं है कि CIBIL Score बढ़ाने के लिए जानबूझकर नया loan लेना चाहिए।
सिर्फ credit mix बनाने के लिए loan लेना गलत strategy है। नया credit तभी लें जब उसकी वास्तविक आवश्यकता हो और repayment comfortably कर सकें।
10. CIBIL Report नियमित रूप से monitor करें
अपनी credit report को समय-समय पर देखना एक अच्छी financial habit है।
CIBIL के अनुसार स्वयं अपना CIBIL Score check करने से score कम नहीं होता। CIBIL एक calendar year में एक free CIBIL Score और Report उपलब्ध कराता है।
Report देखने से आपको यह समझने में मदद मिलती है कि आपकी credit profile में क्या सुधार करना जरूरी है।
CIBIL Score कितने दिन में बढ़ता है?
यह सबसे महत्वपूर्ण सवालों में से एक है।
CIBIL Score बढ़ने का कोई fixed 7 दिन, 15 दिन या 30 दिन का नियम नहीं है।
आपके score में बदलाव इस बात पर निर्भर करता है कि आपकी credit report में कौन-सी information update हुई है और आपका repayment तथा credit utilization behavior कैसा है।
CIBIL के अनुसार lenders आम तौर पर credit information periodically update करते हैं। इसलिए loan repayment या credit-card balance में सुधार तुरंत उसी दिन score में दिखाई दे, यह जरूरी नहीं है।
अगर आपने overdue चुका दिया है, credit-card outstanding कम किया है या कोई गलत information correct करवाई है, तो संबंधित lender द्वारा updated information report करने के बाद उसका प्रभाव दिखाई दे सकता है।
इसलिए “CIBIL Score 30 दिन में 100 points बढ़ाएं” जैसे दावों से सावधान रहें।
क्या 600 से 750 CIBIL Score जल्दी बढ़ सकता है?
संभव है कि score समय के साथ काफी सुधरे, लेकिन 600 से 750 तक पहुंचने के लिए कोई guaranteed shortcut नहीं है।
यदि score कम होने का कारण high credit utilization है और आप outstanding काफी कम कर देते हैं, तो profile में अपेक्षाकृत जल्दी सकारात्मक बदलाव देखने को मिल सकता है।
लेकिन यदि समस्या पुराने defaults, लगातार late payments या गंभीर repayment history से जुड़ी है, तो सुधार में अधिक समय लग सकता है।
ऐसे मामलों में सबसे जरूरी चीज है कि आगे की सभी payments समय पर हों और नई negative entries न बनें।
क्या CIBIL Score बढ़ाने के लिए नया credit card लेना चाहिए?
जरूरी नहीं।
केवल CIBIL Score बढ़ाने के उद्देश्य से नया credit card लेना सही strategy नहीं है।
यदि आपकी existing credit profile अच्छी तरह manage हो रही है, तो केवल score बढ़ाने के लिए नया account खोलने की आवश्यकता नहीं है। नया credit application एक नई enquiry और नया account जोड़ सकता है।
पहले existing accounts को सही तरीके से manage करें।
CIBIL Score सुधारने के लिए 30-Day Action Plan
यदि आप आज से अपना CIBIL Score सुधारना चाहते हैं, तो यह simple checklist अपनाएं:
Day 1–3: अपनी CIBIL Report निकालें और सभी loan तथा credit-card accounts जांचें।
Day 4–7: सभी overdue और pending payments की स्थिति देखें।
Week 2: Credit-card outstanding कम करने की योजना बनाएं।
Week 2–3: जिन accounts या enquiries को आप पहचानते नहीं हैं, उनकी जांच करें।
Week 3–4: अनावश्यक loan और credit-card applications रोकें।
हर महीने: EMI और credit-card bills due date से पहले pay करें।
हर कुछ समय पर: CIBIL Report में नई जानकारी और account status की जांच करें।
CIBIL Score सुधारते समय इन गलतियों से बचें
CIBIL Score सुधारने के नाम पर इन दावों से सावधान रहें:
- “₹500 देकर CIBIL Score तुरंत बढ़ जाएगा”
- “एक नया credit card लेते ही score 100 points बढ़ेगा”
- “Loan बंद करने से score तुरंत 800 हो जाएगा”
- “CIBIL को पैसे देकर खराब history delete करवा सकते हैं”
- “30 दिन में guaranteed 100–200 points बढ़ेंगे”
CIBIL Score आपके credit behavior और report में उपलब्ध information से जुड़ा है। किसी agent के पास ऐसा guaranteed shortcut होने का दावा विश्वसनीय नहीं माना जाना चाहिए।
निष्कर्ष
अगर आपका सवाल है कि CIBIL Score जल्दी कैसे बढ़ाएं, तो सबसे सही जवाब है—अपने credit behavior को तुरंत सुधारें, लेकिन overnight result की उम्मीद न रखें।
सबसे पहले सभी EMI और credit-card payments समय पर करें। Credit utilization कम रखें, outstanding debt को नियंत्रित करें, अनावश्यक loan enquiries से बचें और अपनी CIBIL Report में किसी भी गलत information को dispute करें।
याद रखें कि अच्छा CIBIL Score बनाने का सबसे मजबूत तरीका कोई shortcut नहीं बल्कि लगातार responsible credit management है।
अगर आपका score अभी कम है, तो घबराने के बजाय अपनी report को ध्यान से समझें और समस्या के मूल कारण को ठीक करें। सही repayment discipline बनाए रखने पर आपकी credit profile समय के साथ मजबूत हो सकती है।
आधिकारिक स्रोत
इस लेख में CIBIL Score, score को प्रभावित करने वाले factors, free annual report, credit enquiries और score improvement से संबंधित जानकारी के लिए TransUnion CIBIL के आधिकारिक स्रोतों को प्राथमिकता दी गई है।
मुख्य आधिकारिक स्रोत:
- लेख में दिए गए आधिकारिक स्रोत
- TransUnion CIBIL – CIBIL Score और इसे कैसे सुधारें
- TransUnion CIBIL – CIBIL Score कैसे calculate होता है
- TransUnion CIBIL – Free CIBIL Score & Report
- TransUnion CIBIL – CIBIL Score की जानकारी
- TransUnion CIBIL – Credit Report समझने की जानकारी

2 thoughts on “CIBIL Score जल्दी कैसे बढ़ाएं? 10 असरदार तरीके जानें”