अगर आप नई बाइक या मोटरसाइकिल खरीदना चाहते हैं, लेकिन आपके पास पूरी कीमत चुकाने के लिए पर्याप्त पैसे नहीं हैं, तो बाइक लोन आपके लिए एक विकल्प हो सकता है। बाइक लोन के जरिए आप बैंक या फाइनेंस कंपनी से पैसे उधार लेकर बाइक खरीद सकते हैं और बाद में हर महीने EMI के रूप में रकम चुका सकते हैं।
लेकिन बाइक खरीदने से पहले यह जानना जरूरी है कि बाइक लोन कैसे लें, बाइक के लिए कितना डाउन पेमेंट देना पड़ता है, लोन लेने के लिए कौन-से दस्तावेज चाहिए और हर महीने कितनी EMI चुकानी होगी।
इस लेख में बाइक लोन लेने की प्रक्रिया, पात्रता, डाउन पेमेंट, ब्याज दर, EMI और ऑनलाइन आवेदन करने का तरीका आसान भाषा में समझाया गया है।
बाइक लोन क्या होता है?
बाइक लोन एक प्रकार का वाहन ऋण है, जिसकी मदद से आप नई बाइक या स्कूटर खरीद सकते हैं। इसमें बैंक या फाइनेंस कंपनी बाइक की कीमत का कुछ हिस्सा या पात्रता के अनुसार अधिक राशि फाइनेंस करती है। बाकी रकम आपको डाउन पेमेंट के रूप में देनी पड़ सकती है।
लोन की मंजूर राशि और ब्याज सहित कुल रकम को तय अवधि में मासिक किस्तों यानी EMI के जरिए चुकाना होता है।
बाइक लोन लेने से पहले आपको ब्याज दर, प्रोसेसिंग फीस, लोन की अवधि, डाउन पेमेंट और समय से पहले लोन चुकाने की शर्तों की जानकारी लेनी चाहिए।
बाइक लोन के लिए कितना डाउन पेमेंट देना पड़ता है?
बाइक लोन लेते समय डाउन पेमेंट वह रकम होती है, जो बाइक खरीदते समय आपको अपनी जेब से चुकानी पड़ती है। बाकी पात्र राशि बैंक या फाइनेंस कंपनी से लोन के रूप में मिल सकती है।
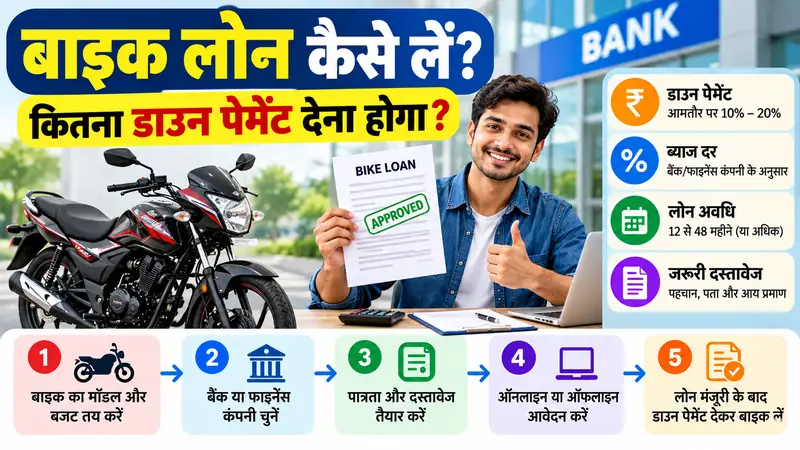
आमतौर पर बाइक की ऑन-रोड कीमत का लगभग 10% से 20% डाउन पेमेंट एक उपयोगी शुरुआती अनुमान है। हालांकि, वास्तविक डाउन पेमेंट बैंक, फाइनेंस कंपनी, बाइक के मॉडल, आपकी आय और लोन की मंजूरी पर निर्भर करता है।
उदाहरण के लिए, HDFC Bank की टू-व्हीलर लोन संबंधी जानकारी में सामान्यतः ऑन-रोड कीमत के 10% से 20% तक डाउन पेमेंट का उल्लेख है। वहीं, कुछ ऋणदाता पात्र ग्राहकों को ऑन-रोड कीमत का 100% तक फाइनेंस करने की सुविधा भी देते हैं। इसका अर्थ यह नहीं है कि हर ग्राहक को बिना डाउन पेमेंट के लोन मिल जाएगा।
बाइक की कीमत के अनुसार डाउन पेमेंट का उदाहरण
| बाइक की ऑन-रोड कीमत | 10% डाउन पेमेंट | 20% डाउन पेमेंट |
|---|---|---|
| ₹70,000 | ₹7,000 | ₹14,000 |
| ₹1,00,000 | ₹10,000 | ₹20,000 |
| ₹1,20,000 | ₹12,000 | ₹24,000 |
| ₹1,50,000 | ₹15,000 | ₹30,000 |
| ₹2,00,000 | ₹20,000 | ₹40,000 |
ये केवल उदाहरण हैं, किसी बैंक की निश्चित शर्तें नहीं। वास्तविक रकम आपके लोन ऑफर और डीलर के कोटेशन के अनुसार अलग हो सकती है।
क्या बाइक बिना डाउन पेमेंट के मिल सकती है?
कुछ बैंक और फाइनेंस कंपनियां पात्र ग्राहकों को बाइक की ऑन-रोड कीमत का 100% तक फाइनेंस देने की पेशकश करती हैं। ऐसी स्थिति में अलग से डाउन पेमेंट की जरूरत नहीं भी हो सकती है।
हालांकि, लोन की मंजूरी आपकी आय, क्रेडिट हिस्ट्री, बैंक के नियम और बाइक की कीमत पर निर्भर करेगी। इसके अलावा, अन्य शुल्क या भुगतान फिर भी लागू हो सकते हैं।
बिना डाउन पेमेंट वाला ऑफर स्वीकार करने से पहले ब्याज दर, प्रोसेसिंग फीस और कुल चुकाई जाने वाली रकम की तुलना जरूर करें।
बाइक लोन कैसे लें? ऑनलाइन आवेदन की पूरी प्रक्रिया
आप बैंक, बैंक की वेबसाइट, फाइनेंस कंपनी या बाइक डीलर के माध्यम से बाइक लोन के लिए आवेदन कर सकते हैं। ऑनलाइन आवेदन करने के लिए नीचे दिए गए चरणों का पालन करें।
स्टेप 1: बाइक का मॉडल और बजट तय करें
सबसे पहले तय करें कि आपको कौन-सी बाइक खरीदनी है और उसकी ऑन-रोड कीमत कितनी है। ऑन-रोड कीमत में एक्स-शोरूम कीमत के अतिरिक्त लागू रजिस्ट्रेशन, बीमा और अन्य शुल्क शामिल हो सकते हैं।
सिर्फ बाइक की कीमत ही नहीं, बल्कि पेट्रोल, सर्विस, बीमा और अन्य खर्चों के लिए भी बजट रखें।
स्टेप 2: बैंक या फाइनेंस कंपनी चुनें
बाइक लोन देने वाले अलग-अलग बैंकों और वित्तीय संस्थानों के ऑफर की तुलना करें। केवल कम ब्याज दर देखकर फैसला न लें। इन बातों की भी जाँच करें:
- ब्याज दर और उसका प्रकार
- डाउन पेमेंट और मंजूर लोन राशि
- प्रोसेसिंग फीस और अन्य शुल्क
- लोन की अवधि
- EMI की रकम
- समय से पहले भुगतान या लोन बंद करने की शर्तें
उदाहरण के लिए, आप HDFC Bank के टू-व्हीलर लोन और ICICI Bank के टू-व्हीलर लोन FAQ पर उपलब्ध शर्तें देख सकते हैं।
स्टेप 3: बाइक लोन की पात्रता जाँचें
आवेदन करने से पहले अपनी उम्र, आय, नौकरी या व्यवसाय और क्रेडिट हिस्ट्री के आधार पर पात्रता जाँचें।
कुछ बैंक वेतनभोगी और स्वरोजगार करने वाले आवेदकों के लिए अलग-अलग नियम रखते हैं। इसलिए एक बैंक में आवेदन अस्वीकार होने का अर्थ यह नहीं है कि हर बैंक आपका आवेदन अस्वीकार कर देगा।
स्टेप 4: ऑनलाइन आवेदन फॉर्म भरें
चुने हुए बैंक या फाइनेंस कंपनी की आधिकारिक वेबसाइट पर जाएँ और टू-व्हीलर लोन के आवेदन विकल्प को खोलें।
फॉर्म में माँगी गई जानकारी भरें, जैसे:
- नाम और संपर्क विवरण
- जन्मतिथि और पता
- नौकरी या व्यवसाय की जानकारी
- आय का विवरण
- बाइक का मॉडल और कीमत
- आवश्यक लोन राशि और अवधि
इसके बाद माँगे गए दस्तावेज अपलोड करें और आवेदन जमा करें।
स्टेप 5: बैंक की जाँच और लोन की मंजूरी
आवेदन मिलने के बाद बैंक आपकी पात्रता, आय, दस्तावेज और क्रेडिट प्रोफाइल की जाँच कर सकता है। जरूरत पड़ने पर अतिरिक्त दस्तावेज भी माँगे जा सकते हैं।
लोन मंजूर होने पर आपको स्वीकृत राशि, ब्याज दर, EMI, अवधि और अन्य शर्तों की जानकारी दी जाएगी। सभी शर्तें पढ़ने के बाद ही लोन स्वीकार करें।
स्टेप 6: डाउन पेमेंट देकर बाइक खरीदें
लोन मंजूर होने और आवश्यक औपचारिकताएँ पूरी होने के बाद डाउन पेमेंट तथा लागू अन्य शुल्क का भुगतान करें। इसके बाद डीलर और बैंक की प्रक्रिया के अनुसार बाइक की डिलीवरी होती है।
बाइक लोन लेने के लिए क्या पात्रता होनी चाहिए?
बाइक लोन की पात्रता हर बैंक और फाइनेंस कंपनी में समान नहीं होती। सामान्यतः इन बातों पर ध्यान दिया जाता है:
- उम्र: आवेदक की न्यूनतम और अधिकतम आयु बैंक के नियमों के अनुसार होनी चाहिए।
- आय: नियमित आय का स्रोत होना आवेदन के मूल्यांकन में मदद कर सकता है।
- नौकरी या व्यवसाय: कुछ ऋणदाता नौकरी की अवधि या व्यवसाय से जुड़े दस्तावेज माँग सकते हैं।
- क्रेडिट हिस्ट्री: पहले के लोन और भुगतान का रिकॉर्ड ब्याज दर तथा मंजूरी को प्रभावित कर सकता है।
- दस्तावेज: पहचान, पता और आय से जुड़े दस्तावेज सही होने चाहिए।
उदाहरण के लिए, HDFC Bank की पात्रता संबंधी जानकारी में सामान्य टू-व्हीलर लोन के लिए न्यूनतम आयु 21 वर्ष बताई गई है। दूसरे ऋणदाता की शर्तें अलग हो सकती हैं, इसलिए आवेदन करने से पहले संबंधित बैंक की मौजूदा पात्रता जरूर जाँचें।
बाइक लोन के लिए कौन-से दस्तावेज चाहिए?
बैंक और फाइनेंस कंपनी के अनुसार दस्तावेजों की सूची अलग हो सकती है। आम तौर पर निम्नलिखित दस्तावेज माँगे जा सकते हैं:
पहचान और पते का प्रमाण
- आधार कार्ड या अन्य स्वीकार्य पहचान प्रमाण
- पैन कार्ड, जहाँ आवश्यक हो
- पते का प्रमाण
- पासपोर्ट आकार की फोटो, यदि माँगी जाए
आय का प्रमाण
वेतनभोगी व्यक्ति से वेतन पर्ची और बैंक स्टेटमेंट माँगा जा सकता है। स्वरोजगार करने वाले व्यक्ति से बैंक स्टेटमेंट, आयकर रिटर्न या अन्य वित्तीय दस्तावेज माँगे जा सकते हैं।
बाइक से संबंधित दस्तावेज
बाइक का कोटेशन या प्रोफॉर्मा इनवॉइस भी माँगा जा सकता है।
यह सूची सामान्य जानकारी के लिए है। आवेदन से पहले चुने हुए ऋणदाता की आधिकारिक दस्तावेज सूची देखें।
बाइक लोन की ब्याज दर कितनी होती है?
बाइक लोन की ब्याज दर सभी बैंकों में एक जैसी नहीं होती। यह ऋणदाता, आवेदक की क्रेडिट प्रोफाइल, लोन राशि, अवधि, बाइक के मॉडल और लागू ऑफर पर निर्भर कर सकती है।
ब्याज दर की तुलना करते समय यह भी समझें कि बैंक फ्लैट रेट और घटते बकाया पर ब्याज की गणना अलग-अलग तरीके से कर सकते हैं। इसलिए केवल विज्ञापन में दी गई दर देखकर निर्णय न लें।
लोन स्वीकार करने से पहले बैंक से ये जानकारी लें:
- वार्षिक ब्याज दर
- कुल ब्याज और कुल भुगतान
- प्रोसेसिंग फीस
- EMI की रकम
- विलंब शुल्क और अन्य लागू शुल्क
- समय से पहले भुगतान या लोन बंद करने की शर्तें
बाइक की EMI कैसे निकालें?
बाइक लोन की EMI मुख्य रूप से तीन बातों पर निर्भर करती है:
- लोन की रकम
- ब्याज दर
- लोन चुकाने की अवधि
डाउन पेमेंट बढ़ाने से आम तौर पर लोन की रकम कम होती है, जिससे समान ब्याज दर और अवधि पर EMI भी कम हो सकती है।
उदाहरण के लिए, यदि बाइक की ऑन-रोड कीमत ₹1,00,000 है और आप ₹20,000 डाउन पेमेंट देते हैं, तो अन्य शुल्क और समायोजन से पहले लोन की रकम ₹80,000 होगी।
वास्तविक EMI निकालने के लिए बैंक के EMI कैलकुलेटर में लोन राशि, ब्याज दर और अवधि भरें। साथ ही कुल ब्याज और कुल भुगतान भी देखें।
कम सैलरी में बाइक लोन कैसे लें?
कम आय होने पर भी बाइक लोन के लिए आवेदन किया जा सकता है, लेकिन मंजूरी की गारंटी नहीं होती। बैंक आपकी मासिक आय, पहले से चल रही EMI, खर्च और भुगतान क्षमता को देख सकता है।
आवेदन करने से पहले ये कदम उपयोगी हो सकते हैं:
- अपनी आय के अनुसार बाइक का बजट चुनें।
- जरूरत से अधिक लोन लेने से बचें।
- पहले से चल रहे कर्ज और EMI का हिसाब लगाएँ।
- डाउन पेमेंट के लिए पर्याप्त बचत रखें।
- क्रेडिट रिपोर्ट में गलत जानकारी हो तो उसे ठीक कराने की प्रक्रिया अपनाएँ।
- अलग-अलग ऋणदाताओं की कुल लागत की तुलना करें।
यदि आपकी आय अनियमित है या पहले से कई EMI चल रही हैं, तो केवल लोन मिलने के आधार पर बाइक खरीदने का निर्णय न लें। EMI चुकाने के बाद भी जरूरी खर्चों के लिए पर्याप्त पैसा बचना चाहिए।
बाइक लोन लेने से पहले किन बातों का ध्यान रखें?
बाइक लोन लेने से पहले निम्नलिखित बातों की जाँच जरूर करें:
- लोन की कुल लागत कितनी होगी?
- डाउन पेमेंट के अलावा कौन-से शुल्क देने होंगे?
- EMI समय पर चुकाना संभव होगा या नहीं?
- ब्याज दर फिक्स्ड है या बदल सकती है?
- देरी से भुगतान करने पर क्या शुल्क लगेगा?
- समय से पहले लोन बंद करने पर क्या शर्तें लागू होंगी?
- क्या डीलर का ऑफर वास्तव में बैंक के लोन ऑफर से बेहतर है?
लोन से संबंधित दस्तावेज और भुगतान की रसीदें सुरक्षित रखें। किसी अनजान व्यक्ति या अनधिकृत वेबसाइट को OTP, PIN या बैंकिंग पासवर्ड न दें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. बाइक लोन के लिए कितना डाउन पेमेंट चाहिए?
आम तौर पर ऑन-रोड कीमत का 10% से 20% एक शुरुआती अनुमान हो सकता है। वास्तविक रकम ऋणदाता की शर्तों और आपकी पात्रता पर निर्भर करती है।
2. क्या बिना डाउन पेमेंट के बाइक लोन मिल सकता है?
कुछ ऋणदाता पात्र ग्राहकों को ऑन-रोड कीमत का 100% तक फाइनेंस कर सकते हैं। लेकिन यह सुविधा सभी आवेदकों और सभी बाइकों के लिए उपलब्ध नहीं होती।
3. बाइक लोन लेने के लिए सैलरी कितनी होनी चाहिए?
सभी बैंकों में न्यूनतम सैलरी की एक समान शर्त नहीं होती। आय की आवश्यकता ऋणदाता, लोन राशि और आवेदक की प्रोफाइल के अनुसार अलग हो सकती है।
4. क्या बिना नौकरी के बाइक लोन मिल सकता है?
यदि आपके पास व्यवसाय या आय का कोई अन्य स्वीकार्य स्रोत है, तो कुछ ऋणदाता आवेदन पर विचार कर सकते हैं। आवश्यक आय प्रमाण और पात्रता की पुष्टि संबंधित बैंक से करें।
5. बाइक लोन कितने साल के लिए मिलता है?
लोन की अवधि ऋणदाता और योजना के अनुसार बदलती है। कुछ बैंक टू-व्हीलर लोन के लिए 12 से 48 महीने या अन्य अवधि के विकल्प देते हैं। आवेदन से पहले उपलब्ध अवधि की पुष्टि करें।
6. बाइक लोन ऑनलाइन कैसे अप्लाई करें?
बैंक की आधिकारिक वेबसाइट पर टू-व्हीलर लोन का विकल्प खोलें, पात्रता जाँचें, आवेदन फॉर्म भरें और आवश्यक दस्तावेज जमा करें। मंजूरी के बाद बैंक की बताई गई प्रक्रिया पूरी करें।
7. क्या बाइक लोन समय से पहले बंद कर सकते हैं?
यह संबंधित लोन समझौते और ऋणदाता की शर्तों पर निर्भर करता है। लोन लेने से पहले पार्ट-पेमेंट और फोरक्लोजर की शर्तें पढ़ें।
निष्कर्ष
बाइक लोन से आप पूरी कीमत एक साथ चुकाए बिना बाइक खरीद सकते हैं, लेकिन सही लोन चुनना जरूरी है। आवेदन करने से पहले डाउन पेमेंट, ब्याज दर, EMI, प्रोसेसिंग फीस और कुल भुगतान की तुलना करें।
अगर आप बाइक लोन लेना चाहते हैं, तो पहले अपनी मासिक आय के अनुसार बजट तय करें और फिर बैंक या फाइनेंस कंपनी की आधिकारिक वेबसाइट पर पात्रता तथा शर्तें जाँचकर आवेदन करें।
लेख में इस्तेमाल किए गए आधिकारिक स्रोत
- HDFC Bank — टू-व्हीलर लोन पात्रता और डाउन पेमेंट — पात्रता और डाउन पेमेंट के सामान्य अनुमान के लिए। HDFC Bank
- ICICI Bank — टू-व्हीलर लोन FAQ — आवेदन, फाइनेंसिंग और EMI से जुड़ी जानकारी के लिए।
- Axis Bank — टू-व्हीलर लोन — आवेदन प्रक्रिया, दस्तावेज और लोन अवधि के उदाहरण के लिए।
यह भी पढ़ें–
National Consumer Helpline पर शिकायत कैसे करें? ऑनलाइन, फोन और WhatsApp से शिकायत दर्ज करने का तरीका