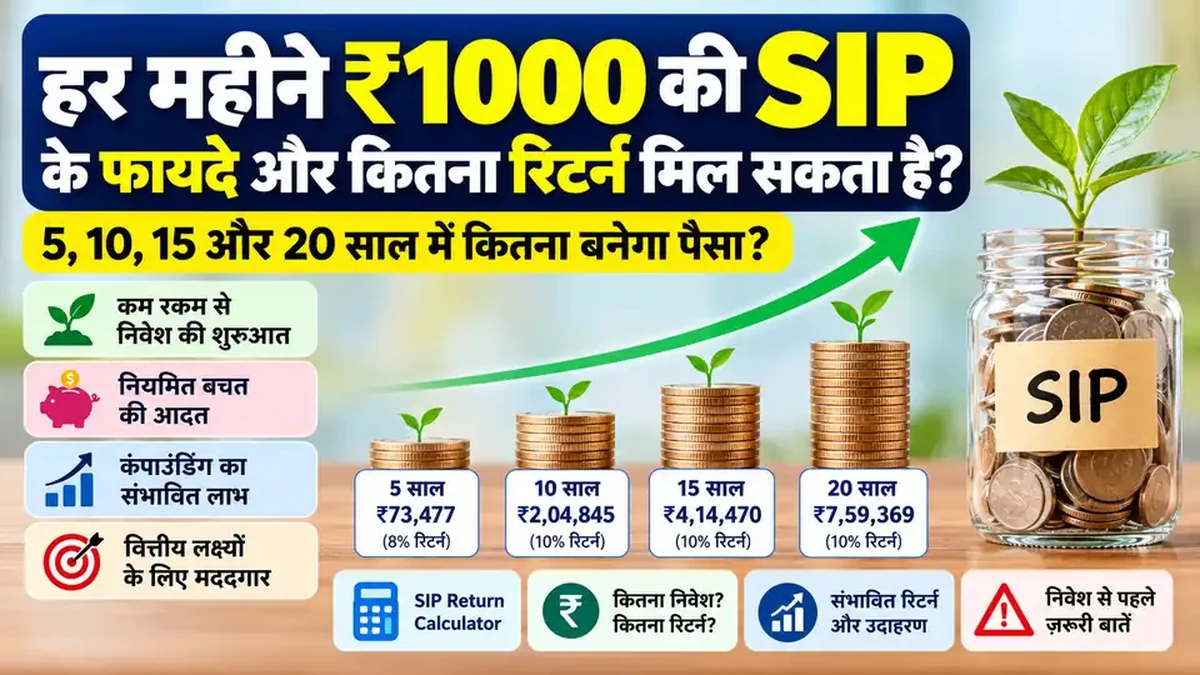
अगर आप हर महीने थोड़ी-सी रकम बचाकर भविष्य के लिए बड़ा फंड बनाना चाहते हैं, तो ₹1,000 की मासिक SIP से शुरुआत करने पर विचार कर सकते हैं। SIP यानी Systematic Investment Plan के माध्यम से आप म्यूचुअल फंड में नियमित अंतराल पर एक निश्चित राशि निवेश कर सकते हैं। हर महीने ₹1000 की SIP के फायदे और रिटर्न जानें/
लेकिन हर महीने ₹1,000 की SIP करने पर 5, 10, 15 या 20 साल में कितना पैसा मिलेगा? इसका जवाब निवेश की अवधि और म्यूचुअल फंड के वास्तविक रिटर्न पर निर्भर करता है। म्यूचुअल फंड में रिटर्न निश्चित नहीं होता और निवेश का मूल्य घट भी सकता है।
इस लेख में आप जानेंगे कि ₹1,000 की SIP के क्या फायदे हैं, अलग-अलग अवधि में संभावित फंड कितना बन सकता है, SIP Return Calculator कैसे काम करता है और निवेश शुरू करने से पहले किन बातों का ध्यान रखना चाहिए।
SIP क्या है और यह कैसे काम करती है?
SIP का पूरा नाम Systematic Investment Plan है। यह म्यूचुअल फंड में नियमित अंतराल पर एक निश्चित रकम निवेश करने का तरीका है। उदाहरण के लिए, यदि आप हर महीने ₹1,000 की SIP करते हैं, तो आपके चुने हुए म्यूचुअल फंड में हर महीने निर्धारित रकम निवेश होती है।
म्यूचुअल फंड की यूनिट्स उस समय लागू Net Asset Value (NAV) के आधार पर आवंटित होती हैं। NAV बदलने के कारण अलग-अलग महीनों में एक ही रकम से अलग संख्या में यूनिट्स मिल सकती हैं।
SIP कोई अलग निवेश उत्पाद नहीं, बल्कि निवेश करने का एक तरीका है। आपका पैसा किस प्रकार के म्यूचुअल फंड में लगाया जा रहा है—जैसे Equity, Debt या Hybrid—यह आपके चुने हुए फंड पर निर्भर करता है।
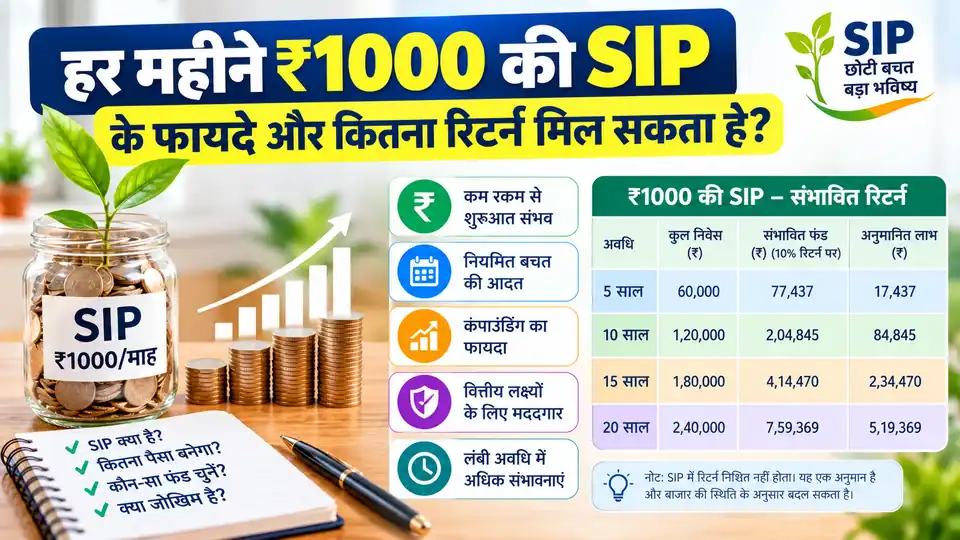
हर महीने ₹1000 की SIP करने के क्या फायदे हैं?
1. कम रकम से निवेश की शुरुआत
₹1,000 प्रति माह से आप नियमित निवेश की आदत विकसित कर सकते हैं। शुरुआत में बहुत बड़ी रकम की आवश्यकता नहीं होती, हालांकि न्यूनतम SIP राशि प्रत्येक म्यूचुअल फंड स्कीम के अनुसार अलग हो सकती है।
2. नियमित बचत की आदत बनती है
हर महीने एक निश्चित तारीख पर निवेश करने से बचत को बजट का हिस्सा बनाना आसान हो सकता है। इससे आप खर्च करने से पहले निवेश के लिए रकम अलग रखने की आदत विकसित कर सकते हैं।
3. लंबे समय में कंपाउंडिंग का संभावित लाभ
लंबे समय तक निवेश बनाए रखने पर पहले से अर्जित रिटर्न भी भविष्य में रिटर्न कमाने में योगदान दे सकता है। इसे सामान्य रूप से कंपाउंडिंग का प्रभाव कहा जाता है।
हालाँकि, म्यूचुअल फंड का रिटर्न हर साल समान नहीं रहता। कंपाउंडिंग का संभावित लाभ बाजार के प्रदर्शन और निवेश की अवधि पर निर्भर करता है।
4. बाजार को समय देने की जरूरत कम हो सकती है
SIP में नियमित निवेश होने के कारण आपको हर बार बाजार के सबसे निचले स्तर का अनुमान लगाकर निवेश करने की आवश्यकता नहीं होती। बाजार ऊपर-नीचे होने पर भी निर्धारित अंतराल पर निवेश जारी रहता है।
इसे Rupee Cost Averaging से जोड़ा जाता है। लेकिन इससे नुकसान की गारंटी समाप्त नहीं होती और न ही हर परिस्थिति में लाभ सुनिश्चित होता है।
5. वित्तीय लक्ष्य के लिए फंड बनाने में मदद
₹1,000 की SIP का उपयोग भविष्य के किसी लक्ष्य, जैसे बच्चों की शिक्षा, यात्रा या लंबी अवधि की बचत के लिए किया जा सकता है। लक्ष्य के लिए कितनी रकम चाहिए, उसे ध्यान में रखकर निवेश की राशि और अवधि तय करना बेहतर है।
₹1000 की SIP 5 साल में कितनी होगी?
यदि आप हर महीने ₹1,000 निवेश करते हैं, तो पाँच साल में आपकी कुल जमा राशि ₹60,000 होगी।
अब संभावित रिटर्न के अलग-अलग उदाहरण देखें:
| अनुमानित वार्षिक रिटर्न | 5 साल बाद संभावित फंड | अनुमानित लाभ |
|---|---|---|
| 8% | ₹73,477 | ₹13,477 |
| 10% | ₹77,437 | ₹17,437 |
| 12% | ₹81,670 | ₹21,670 |
ये केवल गणना के उदाहरण हैं। 8%, 10% या 12% रिटर्न मिलने की कोई गारंटी नहीं है। वास्तविक फंड बाजार की स्थिति के अनुसार कम या ज्यादा हो सकता है।
₹1000 की SIP 10 साल में कितना रिटर्न दे सकती है?
अगर आप हर महीने ₹1,000 की SIP लगातार 10 साल तक करते हैं, तो आपका कुल निवेश ₹1,20,000 होगा।
| अनुमानित वार्षिक रिटर्न | 10 साल बाद संभावित फंड | अनुमानित लाभ |
|---|---|---|
| 8% | ₹1,82,946 | ₹62,946 |
| 10% | ₹2,04,845 | ₹84,845 |
| 12% | ₹2,30,039 | ₹1,10,039 |
इस उदाहरण से पता चलता है कि लंबी अवधि में संभावित फंड बढ़ सकता है। लेकिन बाजार का वास्तविक प्रदर्शन इन अनुमानों से अलग हो सकता है। इसलिए इन आँकड़ों को निश्चित भविष्य की कमाई न समझें।
₹1000 की SIP 15 साल में कितनी होगी?
यदि आप 15 साल तक हर महीने ₹1,000 निवेश करते हैं, तो आपकी कुल जमा राशि ₹1,80,000 होगी।
| अनुमानित वार्षिक रिटर्न | 15 साल बाद संभावित फंड | अनुमानित लाभ |
|---|---|---|
| 8% | ₹3,46,038 | ₹1,66,038 |
| 10% | ₹4,14,470 | ₹2,34,470 |
| 12% | ₹4,99,580 | ₹3,19,580 |
लंबी अवधि में निवेश जारी रखने से संभावित फंड पर कंपाउंडिंग का प्रभाव अधिक दिखाई दे सकता है। फिर भी, वास्तविक परिणाम बाजार के प्रदर्शन, निवेश की निरंतरता और लागू खर्चों के कारण अलग हो सकते हैं।
₹1000 की SIP 20 साल में कितनी होगी?
यदि आप हर महीने ₹1,000 की SIP लगातार 20 साल तक करते हैं, तो आपकी कुल जमा राशि ₹2,40,000 होगी।
| अनुमानित वार्षिक रिटर्न | 20 साल बाद संभावित फंड | अनुमानित लाभ |
|---|---|---|
| 8% | ₹5,89,020 | ₹3,49,020 |
| 10% | ₹7,59,369 | ₹5,19,369 |
| 12% | ₹9,89,255 | ₹7,49,255 |
इन अनुमानों में हर महीने के अंत में ₹1,000 का निवेश और मासिक गणना के लिए वार्षिक अनुमानित रिटर्न को 12 से भाग देकर दर निकालने की पद्धति इस्तेमाल की गई है। वास्तविक म्यूचुअल फंड रिटर्न इस तरह स्थिर नहीं रहता, इसलिए वास्तविक फंड इन अनुमानों से अलग हो सकता है।
₹1000 की SIP का रिटर्न कैसे कैलकुलेट करें?
SIP Return Calculator में सामान्यतः ये जानकारियाँ दर्ज करनी होती हैं:
- Monthly Investment: हर महीने निवेश की राशि, जैसे ₹1,000।
- Investment Period: निवेश की अवधि, जैसे 10 या 20 साल।
- Expected Annual Return: अनुमानित वार्षिक रिटर्न, जैसे 8%, 10% या 12%।
कैलकुलेटर इन जानकारियों के आधार पर कुल निवेश और संभावित भविष्य की रकम का अनुमान देता है।
ध्यान रखें कि Expected Return केवल एक मान्यता है, भविष्य में मिलने वाला निश्चित रिटर्न नहीं। अलग-अलग कैलकुलेटर अपनी गणना में थोड़ी अलग पद्धति अपना सकते हैं।
₹1000 की SIP के लिए कौन-सा म्यूचुअल फंड चुनें?
सिर्फ इस आधार पर म्यूचुअल फंड न चुनें कि उसने पिछले साल सबसे ज्यादा रिटर्न दिया था। फंड चुनते समय अपने निवेश के उद्देश्य, अवधि और जोखिम सहने की क्षमता को समझें।
फंड की जाँच करते समय इन बातों पर ध्यान दें:
- Riskometer: यह बताता है कि स्कीम का जोखिम स्तर क्या है।
- Investment Objective: फंड किन परिसंपत्तियों में निवेश करता है और उसका उद्देश्य क्या है।
- Expense Ratio: फंड चलाने से संबंधित खर्चों की जानकारी।
- Portfolio और Asset Allocation: फंड का पैसा किन निवेशों में लगाया जाता है।
- Past Performance: पुराने प्रदर्शन को समझें, लेकिन उसे भविष्य के रिटर्न की गारंटी न मानें।
Equity Mutual Funds में बाजार का जोखिम अधिक हो सकता है, जबकि Debt और Hybrid Funds के जोखिम अलग-अलग होते हैं। किसी भी फंड को केवल इसलिए न चुनें कि उसमें ₹1,000 की SIP शुरू की जा सकती है।
SEBI के Riskometer और निवेश संबंधी दिशानिर्देशों को समझने के लिए आधिकारिक स्रोत देखें।
₹1000 की SIP शुरू करने से पहले किन बातों का ध्यान रखें?
पहले अपनी आर्थिक स्थिति देखें
यदि आपके ऊपर महँगा कर्ज है या जरूरी खर्चों के लिए पर्याप्त रकम नहीं बचती, तो पहले अपने बजट और आपातकालीन जरूरतों की योजना बनाना उपयोगी हो सकता है। निवेश की रकम ऐसी रखें जिसे आप नियमित रूप से अलग कर सकें।
निवेश का उद्देश्य और अवधि तय करें
एक या दो साल में जरूरी होने वाली रकम को ऐसे निवेश में लगाना उचित नहीं हो सकता जिसमें बाजार के उतार-चढ़ाव का अधिक जोखिम हो। निवेश की अवधि के अनुसार विकल्पों की तुलना करें।
SIP को गारंटीड रिटर्न न समझें
SIP केवल नियमित निवेश का तरीका है। यह बैंक की फिक्स्ड डिपॉजिट जैसी निश्चित ब्याज दर वाली योजना नहीं है। म्यूचुअल फंड की यूनिट्स का मूल्य घट सकता है और निवेश में नुकसान भी हो सकता है।
निवेश की समीक्षा करते रहें
अपने वित्तीय लक्ष्य, आय और खर्च में बदलाव के अनुसार निवेश की समीक्षा करें। जरूरत पड़ने पर किसी SEBI-registered Investment Adviser से सलाह ले सकते हैं।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या हर महीने ₹1000 की SIP शुरू कर सकते हैं?
हाँ, यदि चुनी गई म्यूचुअल फंड स्कीम की न्यूनतम निवेश शर्तें पूरी होती हैं, तो ₹1,000 की मासिक SIP शुरू की जा सकती है। न्यूनतम राशि हर स्कीम में समान नहीं होती।
2. ₹1000 की SIP 10 साल में ₹2 लाख से ज्यादा हो सकती है?
10% अनुमानित वार्षिक रिटर्न और नियमित मासिक निवेश के उदाहरण में 10 साल बाद संभावित फंड लगभग ₹2.05 लाख है। यह केवल एक गणितीय अनुमान है, निश्चित रिटर्न नहीं।
3. ₹1000 की SIP 20 साल में 10 लाख रुपये बना सकती है?
इस लेख में इस्तेमाल किए गए 12% अनुमानित वार्षिक रिटर्न के उदाहरण में 20 साल बाद संभावित फंड लगभग ₹9.89 लाख है। वास्तविक परिणाम अलग हो सकते हैं। इसलिए ₹10 लाख का लक्ष्य पाने के लिए केवल किसी अनुमानित रिटर्न पर निर्भर न रहें।
4. क्या SIP में पैसा डूब सकता है?
हाँ। म्यूचुअल फंड बाजार से जुड़े निवेश हैं। बाजार और फंड के प्रदर्शन के अनुसार निवेश का मूल्य घट सकता है और कुछ परिस्थितियों में मूल निवेश का नुकसान भी हो सकता है।
5. क्या SIP का रिटर्न हर साल मिलता है?
नहीं। SIP में कोई निश्चित वार्षिक ब्याज नहीं मिलता। निवेश का मूल्य बाजार के अनुसार बदलता रहता है। ऊपर दिए गए सालाना रिटर्न के प्रतिशत केवल गणना के लिए मान्यताएँ हैं।
6. क्या ₹1000 की SIP बीच में बंद कर सकते हैं?
SIP को रोकने या रद्द करने की प्रक्रिया स्कीम और निवेश प्लेटफॉर्म के अनुसार अलग हो सकती है। SIP रोकने और पहले से खरीदी गई म्यूचुअल फंड यूनिट्स को बेचने में अंतर होता है। निवेश बंद करने से पहले लागू शर्तें जाँचें।
निष्कर्ष
हर महीने ₹1,000 की SIP से नियमित निवेश की आदत विकसित की जा सकती है और लंबी अवधि में एक उपयोगी फंड बनाने की संभावना रहती है। उदाहरण के लिए, 10% अनुमानित वार्षिक रिटर्न की गणना में 10 साल बाद लगभग ₹2.05 लाख और 20 साल बाद लगभग ₹7.59 लाख का संभावित फंड बनता है।
लेकिन म्यूचुअल फंड में रिटर्न की गारंटी नहीं होती। निवेश शुरू करने से पहले अपने वित्तीय लक्ष्य, जोखिम सहने की क्षमता और चुनी गई स्कीम की जानकारी अवश्य समझें।
आधिकारिक स्रोत (Official Sources)
- SEBI Investor — Mutual Fund और निवेश संबंधी शिक्षा:
- SEBI Investor — Mutual Fund Riskometer:
- SEBI — Mutual Funds पर निवेशक शिक्षा:
- AMFI — Mutual Funds में जोखिम:
- SEBI Investor — निवेश से पहले ध्यान देने योग्य बातें:
अस्वीकरण: यह लेख केवल सामान्य वित्तीय जानकारी और शैक्षिक उद्देश्य से है। इसमें दी गई SIP गणनाएँ अनुमान हैं, निवेश सलाह या रिटर्न की गारंटी नहीं। निवेश करने से पहले संबंधित स्कीम के दस्तावेज पढ़ें और जरूरत के अनुसार योग्य वित्तीय सलाहकार से सलाह लें।
यह भी पढ़ें–
Sukanya Samriddhi Yojana में ₹1000 हर महीने जमा करने पर कितना मिलेगा? जानिए पूरी Calculation
SBI में Zero Balance Account कैसे खोलें Online 2026? पूरी प्रक्रिया, पात्रता और जरूरी दस्तावेज